TOPConの環境パラドックス:銀使用量の削減がもたらすもの
目次
簡単な回答: TOPConは環境上のパラドックスを提示している。銀を除くほぼすべての影響指標でPERCを上回る。Nature Communicationsに掲載された研究によると、TOPConのワットあたりの銀消費量が少ないことで全体的なフットプリントは改善されるものの、残存する銀が影響の不釣り合いに大きな割合を占めている——銀の採掘と精錬は、その質量割合をはるかに超える総影響のシェアを占めている。関与する数値は、セル重量のごく一部を占める材料が6.5%から15.2%の影響寄与の範囲にある。これが、セルあたりの銀削減がコストと環境の両面のレバーとして扱われる理由である。製造業者にとっての実用的な意味は、メタライゼーション設計の決定——フィンガー幅、バスバー数、ペースト配合——が、効率の議論だけでなく環境の議論も伴うようになったということである。
PV モジュール製造 · Jerry、Ooitech 著
はじめに:なぜこの研究が今重要か
この記事は、2026年2月にオンライン公開されたNature Communicationsの論文に基づいています。 「2035年までのシリコン太陽光発電製造による環境節約の最大化」 Bethany L. Willis らによる。この研究は、PERC と TOPCon 太陽光発電製造の間の、より完全なライフサイクル比較の一つを提供し、分析を今日の生産データから2035年の技術および電力網シナリオまで拡張している。
2023年末までに、世界の太陽光発電設備容量はすでに 1 TWpを超えていました。長期的な脱炭素化シナリオでは、その数は約 2050年までに80 TWpに達する可能性があります。この成長はエネルギー転換に不可欠ですが、しばしば過小評価される製造負担も生み出します。以前の推定では、PV製造自体が1.5 °C経路の下で残りの世界炭素予算の最大 11% を消費する可能性があると示唆されていました。
タイミングが重要であるのは、主流の結晶シリコン産業が急速に PERC から TOPConから移行しているためです。TOPConはより高い効率を提供しますが、そのセル構造、ドーパント、パッシベーション層、金属化はPERCとは大きく異なります。重要な疑問は単純ですが難しいものです:より高い効率は環境影響を減らすのか、それとも追加の材料とプロセスの複雑さが利得を相殺するのか?
この研究は ゆりかごからゲートまでのライフサイクル評価を使用し、石英採掘からウェーハ、セル、モジュール製造、中央ヨーロッパへの出荷までのチェーンをカバーしています。機能単位は 1 Wp, 影響評価はEU EF v3.1手法に従い16カテゴリにわたって行われます。技術開発の前提は、 ITRPV 2024ロードマップに基づき、電力の脱炭素化はEIA 2023低ゼロカーボン技術コストシナリオに従います。製造地域には中国、インド、アメリカ合衆国、ヨーロッパが含まれ、モンテカルロ分析を用いて不確実性を検証します。
PERC対TOPCon:15カテゴリで優位、1カテゴリで劣位
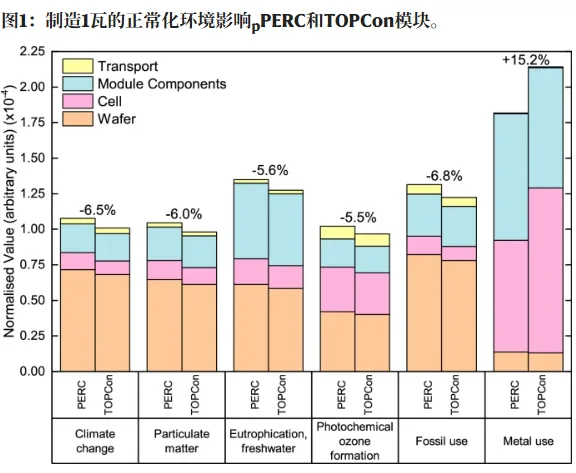
中国製造および中央ヨーロッパへの配送という2023年ベースラインシナリオでは、TOPConはPERCよりも優れています 16の環境影響カテゴリのうち15で 、1 Wpあたりで見た場合。TOPConが劣る唯一のカテゴリは 金属および鉱物資源使用.
| 影響カテゴリ | TOPCon対PERC(1 Wpあたり) |
|---|---|
| 気候変動 | -6.5% |
| 粒子状物質 | より低い |
| 淡水富栄養化 | より低い |
| 光化学オゾン生成 | より低い |
| 化石資源枯渇 | より低い |
| 金属および鉱物資源枯渇 | +15.2% |
図1 | PERCとTOPConの6つの主要影響カテゴリの正規化比較(パーセント差付き)。
金属資源影響の+15.2%増加は主に銀に関連しています。PERCセルでは、裏面メタライゼーションに銀とアルミニウムの組み合わせが使用されます。TOPConセルでは、表面と裏面の両方のメタライゼーションが銀ペーストに大きく依存しています。その結果、TOPConは面積あたりより多くの電力を生産するものの、1 Wpあたりの銀需要は依然として重大な環境上の懸念事項です。
これがパラドックスの第一層です: TOPConはほとんどのライフサイクルカテゴリでよりクリーンですが、銀を多用するメタライゼーションのため、金属フットプリントは悪化する可能性があります。
ホットスポット分析:炭素は電力が支配、金属使用は銀が支配
この研究では、TOPConモジュール製造を4つの主要段階に分けています:ウェハー生産、セル生産、モジュール組立、中央ヨーロッパへの輸送。結果は、異なる環境カテゴリが非常に異なるホットスポットによって支配されていることを示しています。
ウェハー生産が最大の炭素ホットスポット
ウェハ工程は16の影響カテゴリのうち12を占めています。論文で強調されている6つの主要カテゴリでは、ウェハ関連の電力使用が大きく寄与しています:
| カテゴリー | ウェハ電力使用による寄与 |
|---|---|
| 化石資源枯渇 | 88.2% |
| 気候変動 | 89.9% |
| 粒子状物質 | 93.5% |
ウェハ電力需要の85%以上は次に由来します: ポリシリコン還元 および チョクラルスキー法結晶引き上げ。実際には、太陽電池モジュールのカーボンフットプリントは、ポリシリコンおよびインゴット製造の上流で使用される電力構成に強く左右されます。
セル製造は金属使用のホットスポット
セル工程は、金属資源使用が支配的となる唯一の工程です。銀ペーストメタライゼーションが占める割合は モジュール全体の金属使用の53.0% および セル工程内の金属使用の98.3%。その他のセル工程のホットスポットには、ポリSi堆積およびPECVD用のシラン、アニーリング電力、溶剤洗浄からのNMVOC排出が含まれます。
モジュール組立はガラス、銅、スズが主な要因
モジュール工程は、人毒性および土地利用に大きく寄与しています。主要材料には、フロントガラス、ソーダ灰、ガラス製造に使用される重油、銅、スズが含まれます。スズは比較的少量しか使用されませんが、金属使用指標への寄与は依然として顕著です。
輸送は海運が支配的だが、海上輸送は依然として比較的効率的
中国から欧州への配送では、絶対量で見ると輸送影響は海上輸送が支配的です。しかし、トンキロ当たりでは、海上輸送は道路輸送よりもはるかにクリーンです。輸送は、炭化水素燃料と物流インフラのために、特に光化学オゾン生成に寄与しています。
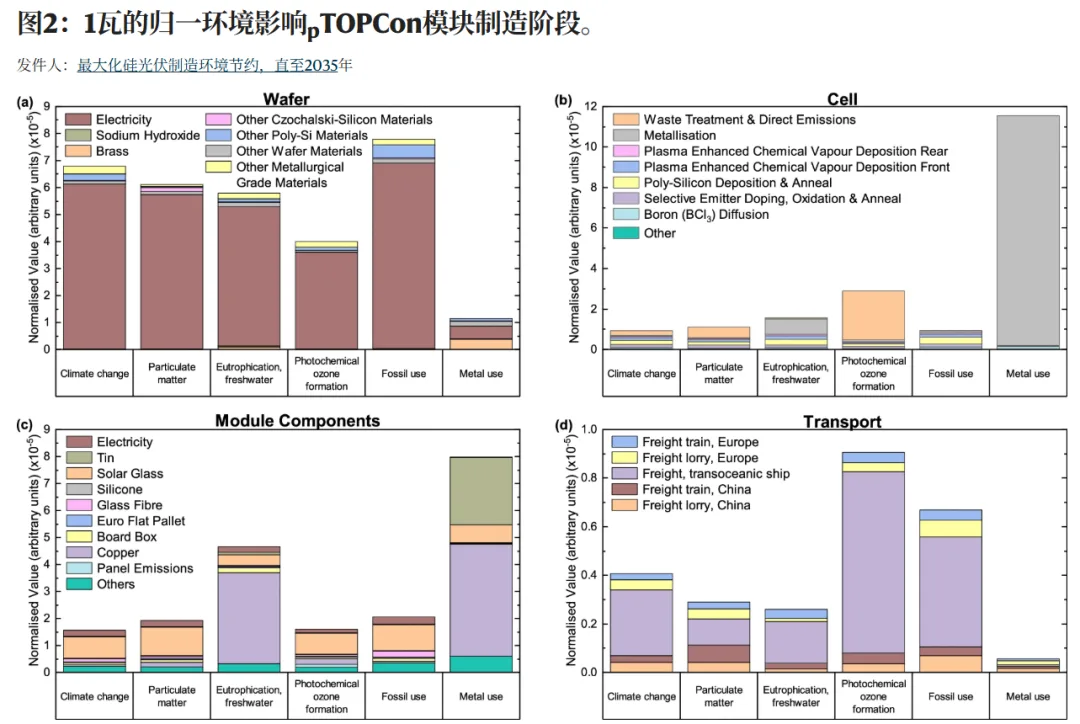
図2 | 6つの主要影響カテゴリにおけるウェハ、セル、モジュール、輸送工程のホットスポット寄与。
製造地域と時間予測:欧州がリードするが、2035年に転機が訪れる
論文は次に、2023年から2035年までの中国、インド、米国、欧州におけるTOPCon製造をモデル化しています。現在の電力構成と将来の脱炭素化されたグリッドシナリオの両方を考慮しています。効率、銀使用量、ポリシリコン消費量、ウェハ厚さなどの技術パラメータは、ITRPVの仮定に従って年々改善されます。
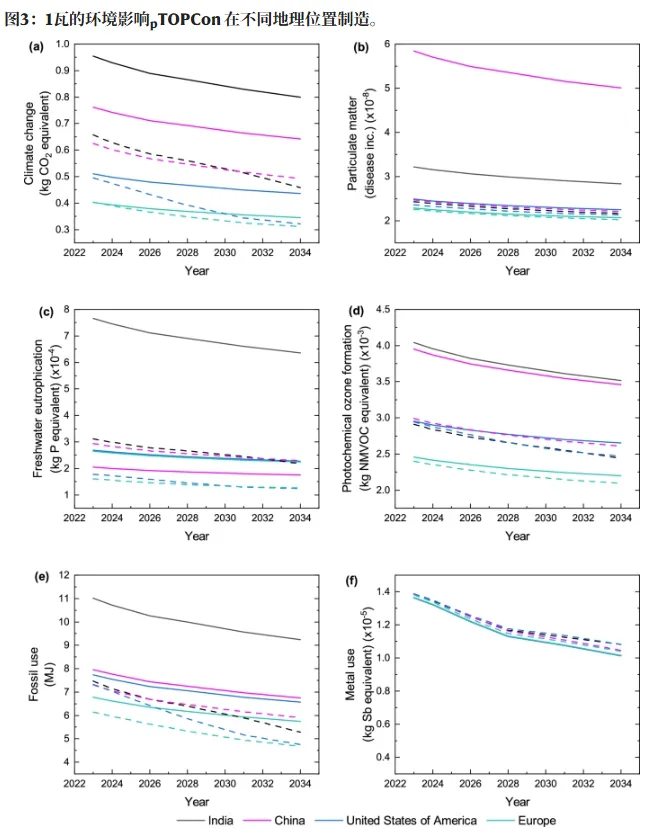
図3 | 2023年から2035年までの製造地域別の6つの主要影響カテゴリ。実線は現在のグリッド、破線は将来の脱炭素化グリッドを表します。
いくつかの知見が際立っている。
| 知見 | 詳細 |
|---|---|
| 2023年の最高GWP | インド、約0.95 kg CO₂eq/Wp |
| 2023年の最低GWP | ヨーロッパ、約0.40 kg CO₂eq/Wp |
| 技術のみの改善 | 電力網が変わらない場合、2035年までに平均GWPが約0.10 kg CO₂eq/Wp削減される |
| 中国の粒子状物質の結果 | 中国は、石炭採掘の自家消費電力と電力網インベントリにおける粒子状物質排出により、インドよりも高い粒子状物質影響を示す可能性がある |
| 金属使用のパラドックス | 将来の低炭素電力網は、再生可能エネルギーインフラ自体がより多くの重要鉱物を必要とするため、金属使用影響をわずかに増加させる可能性がある |
最も直感に反する結果は、 金属使用のパラドックスである。よりクリーンな電力システムは炭素排出を削減するが、再生可能エネルギーインフラはより多くの希少金属を必要とする可能性がある。EF v3.1では、銀や希土類元素などの希少金属が高い特性化係数を持つ。将来の電力網の仮定の下では、2035年までに米国が金属使用の最高ケースとなり、ヨーロッパは電力網シナリオのPVシェアが比較的小さいため最低のままである。
言い換えれば、脱炭素化は気候会計を改善するが、システムが金属集約的なクリーンエネルギーインフラに依存する場合、鉱物資源会計を悪化させる可能性がある。
2035年までの世界的展開:最大8.2 Gt CO₂eqを回避可能
ITRPVの出荷予測を用いて、この研究はPERCが2034年までに市場から撤退し、TOPConが支配的な後継技術になると仮定している。その後、異なる地域の製造および電力網シナリオの下で累積的な世界の製造影響を計算する。
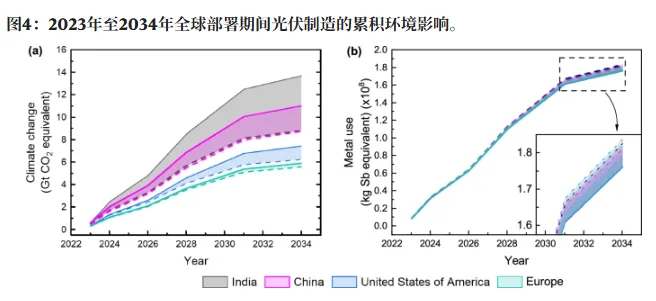
図4 | 世界のPERCおよびTOPCon展開における累積的な気候変動と金属使用の影響。網掛け領域は現在と将来の電力網シナリオの差を示す。
主な結果は以下の通り:
2035年以前の累積PERCおよびTOPCon製造排出量は、約 13.8 Gt CO₂eq.
の上限に達する可能性がある。製造場所の最適化と電力の脱炭素化により、これを最大 8.2 Gt CO₂eq.
削減できる可能性がある。その削減量は約 2019年の世界の人為的純温室効果ガス排出量の13.9%.
想定されるEIA将来シナリオの下で製造を中国から欧州へ移すと、累積GWPをさらに削減できる可能性がある 49.5%.
金属使用の影響は電力網の脱炭素化が進むにつれて増大し、将来の想定では欧州が最も優れ、米国が最も悪い。
エネルギー上の便益は依然として非常に強い。2023年から2035年に製造されるモジュールは、およそ 94,602 TWh を想定30年の寿命の最初の12年間で発電すると見込まれる。その製造時の排出量はおよそ 2.26 Gt CO₂eqと推定される。同じ電力を将来の地域電力網で生産すると、 27~67 Gt CO₂eqを排出することになる。保守的な想定の下でも、回避される排出量は 25 Gt CO₂eq.
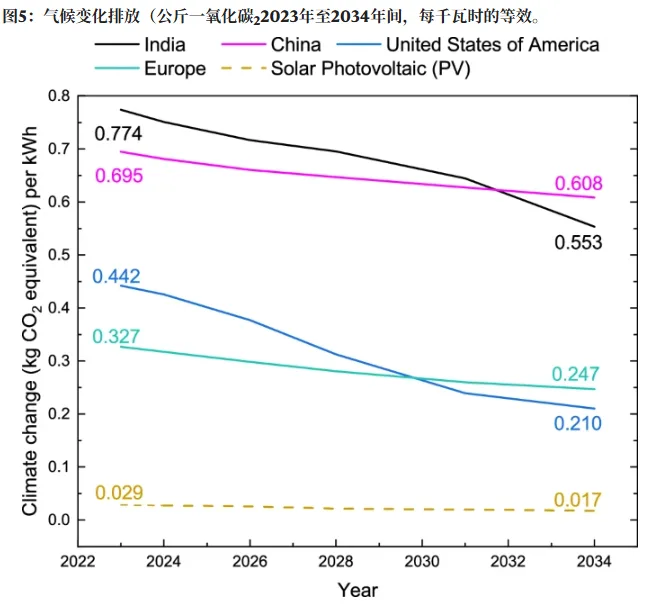
図5 | 太陽光発電のライフサイクル炭素強度と将来の地域電力網の電力強度の比較。
感度分析:電力網構成と技術選択が結果を変える
この研究では、どの要因が最も重要かを特定するためにいくつかの感度テストを実施している。
サブグリッドの炭素強度は国ラベルよりも重要
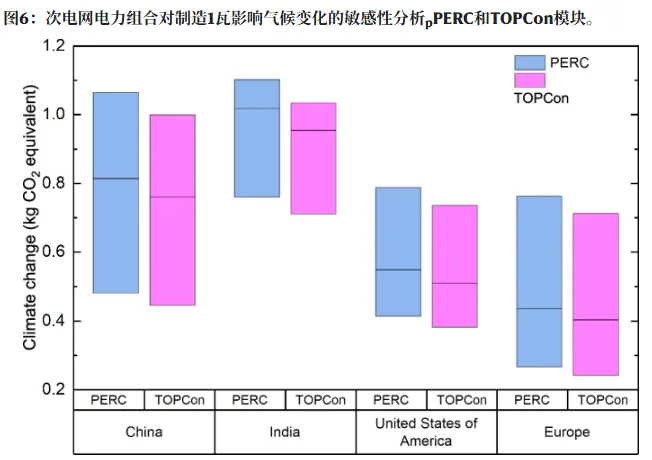
図6 | 4地域におけるサブグリッド間のGWP範囲。黒線は主要モデルで使用された平均電力網の参照値を示す。
中国はサブグリッドの範囲が最も広く、およそ 0.32~0.58 kg CO₂eq/Wpである。最も低炭素な中国のサブグリッドは欧州の参照ケースに近い。これは「中国製」または「欧州製」というラベルが、厳密な炭素会計には広すぎることを意味する。実際の系統接続、地域の電力購入契約、直接的な再生可能電力へのアクセスが、モジュールがEPEAT Climate+などの低炭素基準を満たすかどうかを決めることができる。
石炭は最も感度の高い化石燃料投入である
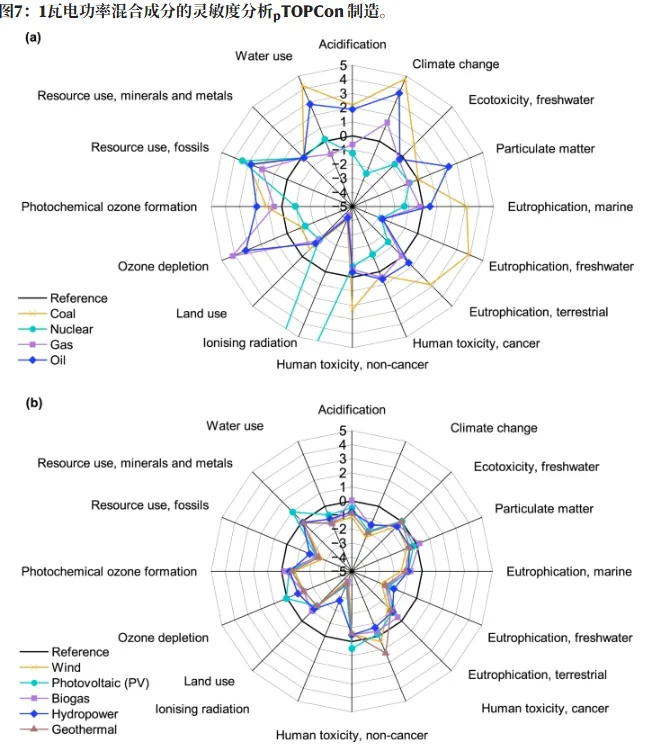
図7 | 16の環境カテゴリにおける個々の燃料シェアの±5%変化の影響。
石炭シェアの±5%変化は9つのカテゴリで最も強い影響を持ち、その中には GWPの+4.8%変化原子力発電は電離放射線指標に強く影響するが、その他の影響は小さい。水力発電は、この感度テストにおいて16カテゴリすべてを削減する唯一の再生可能エネルギー源であり、水力発電で製造されたPVがLCAの観点から特に有利である可能性を示唆している。
4つの技術的レバーがPV持続可能性の次段階を定義する
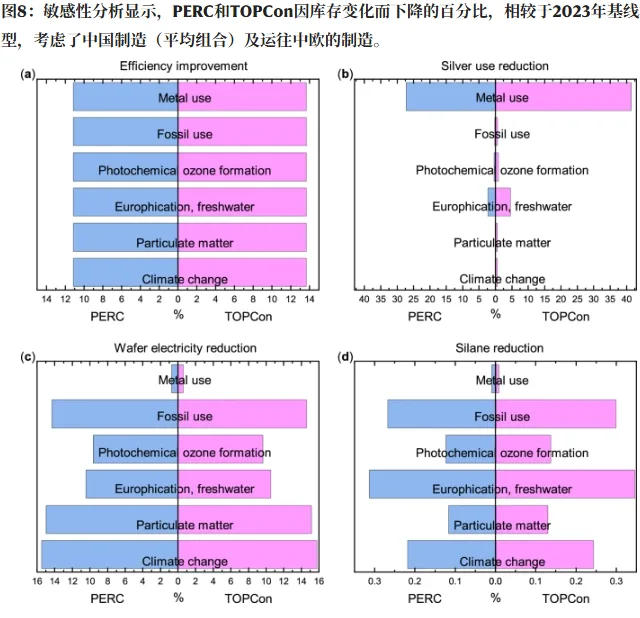
図8 | 効率改善、銀削減から5 mg/W、ウェハ電力削減、シラン削減の感度。
| レバー | PERCへの影響 | TOPConへの影響 | 主な効果 |
|---|---|---|---|
| 効率改善 | +12.6% | +15.9% | Wpあたりすべてのカテゴリを比例的に削減 |
| 銀を5 mg/Wに削減 | 銀関連ポテンシャルを-66.5% | 銀関連ポテンシャルを-78.0% | 金属使用影響を41%以上削減、その他のカテゴリへの影響は小さい |
| ウェハ電力を26%削減 | 大幅な削減 | 大幅な削減 | GWP、粒子状物質、淡水富栄養化、化石資源枯渇を10%以上削減 |
| シランを14.4%削減 | 小幅な削減 | 小幅な削減 | 広範だが控えめな環境便益 |
銀の目標値である 5 mg/W は、HaegelらがScience 2023で議論したマルチテラワット持続可能性閾値に由来する。これを達成すれば金属使用影響は大幅に削減されるが、炭素、粒子状物質、化石エネルギー影響は解決しない。だからこそ、銀使用の主要な削減が環境問題の全体像ではない。
モンテカルロ不確実性チェックが主要な結論を確認
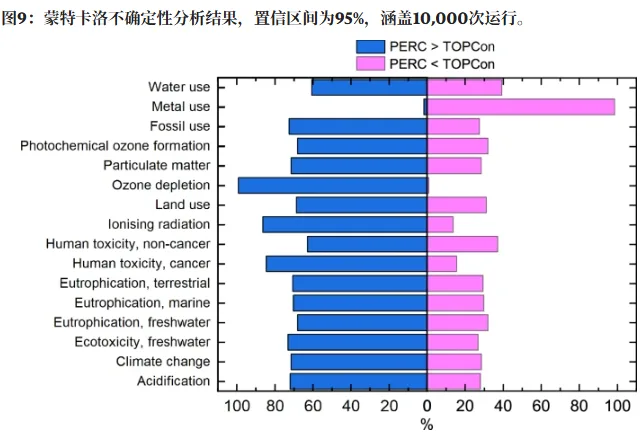
図9 | 16の環境影響カテゴリにわたるモンテカルロ信頼度結果。
10,000回のモンテカルロ実行後、PERCは16カテゴリのうち11で、70%以上のシミュレーションにおいてTOPConより高い影響を示す。気候変動については、信頼水準は 71.5%である。オゾン層破壊については、 98.7%に達する。金属使用は逆方向に動き、 95.8%の信頼度であり、ベースライン仮定の下でTOPConが金属資源をより多く消費する可能性が非常に高いことを確認している。
業界への示唆:TOPConへの移行は前向きだが、自動的に持続可能とは限らない
この調査結果は、太陽電池製造業界に対していくつかの実践的な結論を導き出す。
TOPConによるPERCの置き換えは全体的に環境面で前向きであるが、銀は単なるコスト問題ではなくライフサイクル上の問題となる。したがって、銅メッキやNi/Cu/Agスタック技術はコスト削減の選択肢であるだけでなく、金属資源指標の低減にも重要である。
ウェーハ電力は最大の気候ホットスポットである。ポリシリコン還元と結晶引き上げが注視すべき中核プロセスである。カーボンフットプリントのコンプライアンスにおいては、製造立地は単に国単位ではなく、サブグリッド単位で評価すべきである。
低炭素電力は鉱物資源のトレードオフを生み出しうる。脱炭素化された電力網はGWPを低下させるが、その電力網の拡張が金属集約型の再生可能エネルギーシステムに大きく依存する場合、金属使用指標は上昇する可能性がある。
効率改善はあらゆるカテゴリーにおいて最もクリーンなレバーである。モジュール効率の向上は、バリューチェーン全体にわたってWpあたりの面積、材料、エネルギー需要を削減する。TOPConはPERCよりも強い効率レバレッジを持つが、その利点は銀消費量の削減によって守られなければならない。
Ooitechの見解
太陽電池モジュール製造ラインと密接に連携する設備サプライヤーとして、当社はTOPConへの移行を、セル効率の向上だけでは真に持続可能な生産ルートを定義するには不十分であるという警鐘と捉えている。最も重要な工場レベルの意思決定は、銀削減プロセスの準備状況、ウェーハ側の電力調達、そして効率向上を実際のWpあたりの材料削減に変換できる安定したプロセス制御である。将来のモジュールライン、特にTOPConや次世代n型製品向けに設計されたラインでは、環境性能は設備、材料、工場のエネルギー戦略がいかに一体となって設計されるかにますます依存するようになる。