PVセルのメタライゼーション:可能か
目次
簡単な回答: 銀のスポット価格が再び上昇したことで、太陽電池のメタライゼーションの経済性が変化し、銀を削減するか代替するかという問題がプロセス計画の前面に戻ってきた。銀は高効率セルの非シリコンコストの中で最大であるため、価格の変動は直接ワット当たりコストに反映される。二つの道筋は、より細いフィンガーとより少ないバスバーによってセル当たりの銀を削減するか、銀をめっき銅で代替するかである。削減は既存設備を使用し信頼性リスクを伴わないため、長年にわたり業界の答えであった。代替はより大きな節約をもたらすが、密着性と銅拡散の問題を伴い、めっきコンタクトはいずれもIEC 61215の認定に合格し、25年の耐用年数にわたって持ちこたえなければならない。選択は、抵抗が限界となる前に削減がどこまで進めるかにかかっている。
PV モジュール製造 · Jerry、Ooitech 著
はじめに
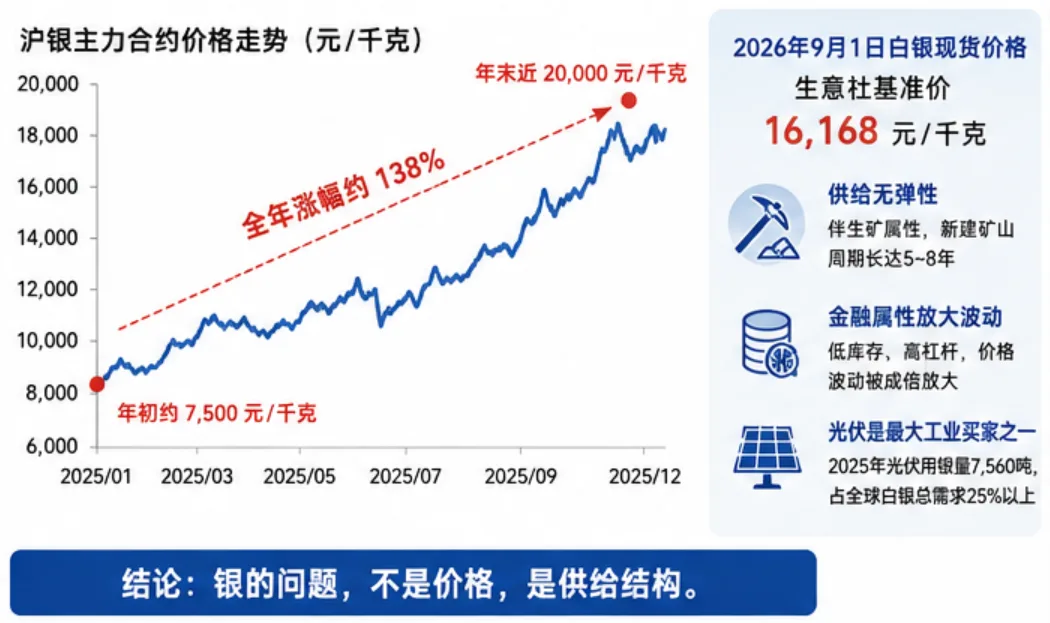
中国の銀スポット価格は9月上旬に再び16,000元/kgを超え、SunSirsのベンチマークは16,168元/kgとなっています。タイムラインを少し遡ると、2025年に上海銀先物は年間で約138%上昇し、2026年初頭には一時26,000元/kgを突破しました。PV業界は1年以上にわたり、銀価格を固唾をのんで見守ってきました。
しかし、本当に注目すべきは今日の価格ではありません。3つの構造的な問題です。
銀の問題は価格ではなく、供給構造にある
銀の供給には弾力性がない
銀の生産は、母金属(鉛、亜鉛、銅)の採掘に依存しています。新しい鉱山の建設には5年から8年かかります。銀価格がどれほど高騰しても、供給は追いつきません。価格シグナルが供給に届くまでには、ほぼ10年かかります。
銀は金融的属性を帯びている
低在庫、高レバレッジ、価格変動は何倍にも増幅されます。単なる工業原材料ではなく、資産なのです。
PVはその最大の産業需要源の一つである
PVの銀消費量は世界の年間供給量のほぼ20%を占めています。N型セルが主流になって以降、ワット当たりの銀使用量は減少せず、むしろ増加し、銀の総使用量はほぼ倍増しました。銀ペーストはすでに非シリコンコストの43%を占めています(海通証券の推計)。上海交通大学の沈文忠氏の言葉を借りれば、「銀はポリシリコンを超え、PVモジュールにおける最大のコスト項目となった」のです。
私の見解はこうです。銀の問題は価格ではなく、供給構造にあります。価格が下がるのを待ってから行動するのは、低確率の事象に賭けるようなものです。
2026年:PVの銀消費量が初めて転換点を迎える
ここ数年、業界が削減し続けてきたのは「ワット当たりの銀量」でした。今年本当に変わりつつあるのは、「PV業界全体が1年間に消費する銀量」です。
フラウンホーファーISEは、 TOPCon セルの銀消費量が10分の1に減少したと発表しました — 10倍であり、10%ではありません。二段階印刷アプローチにより、裏面の銀使用量がさらに80%削減されました。そして、シルバーインスティテュートによる最新のWorld Silver Survey 2026によると、2026年の世界の太陽光発電向け銀需要は1億5,100万オンス(約4,290トン)に減少すると予想されています — これは数年ぶりの減少です。
銀削減は、初めて「コスト圧力」の話から「総量実現」の話へと移行しました。
我々が繰り返さないルート
具体的なルート — 銀コーティング銅、純銅ペースト、銅メッキ、ACM — そのプロセス詳細、コスト計算、信頼性の疑問点については、以前の特集で取り上げています。末尾にリンク集がありますので、ここで再度詳しく説明する必要はありません。
この記事で話したいのは、これらのルートがすべて一緒にぶつかる壁です:銅が来るなら、誰が銅を止めるのか?
銀阻止の教訓:それを銅を止めるのに使えるか?
前回の2つの記事では、層状防御ラインを使った「銀阻止」について話しました:受付ホールとしての高濃度ドープアモルファス外層が銀を入れてコンタクトを形成させ、ゲートとしての高結晶性ポリSi内層、そして最終界面バリアとしてのトンネル酸化膜です。銀は基板の外に保持され、暗黙の開放電圧は5mVを維持します。
今度は銅が入りたがっています。シリコン内部の銅は銀よりもはるかに危険です — 拡散が速く、深い準位の再結合中心であり、一度基板に入るとより深く浸透し、より強く毒します。したがって、「拡散を止める」という仕事は、銀の阻止から銅の阻止へとアップグレードされ、難易度が一段と跳ね上がります。
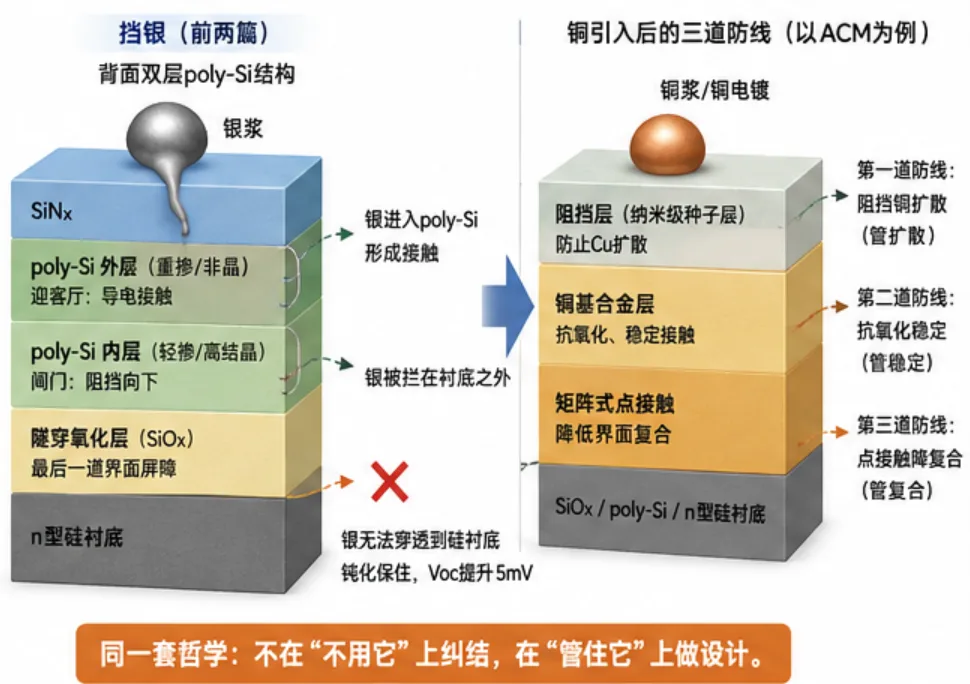
LONGiのACMの3部構成設計を見てください:銅拡散を阻止するシード層、耐酸化性のための銅基合金、再結合を減らすためのマトリックスポイントコンタクトです。最初の部分は「シード層が銅拡散を阻止する」です — それが防御するのは酸化だけでなく、シリコンに食い込む銅そのものです。この考え方は、二層ポリSiの銀阻止と同じ哲学です:「使わない」ことにこだわらず、「管理する」ことを中心に設計します。シード層は拡散を管理し、合金は安定性を管理し、ポイントコンタクトは再結合を管理します — 繰り返しますが、層ごとの役割分担で、各層が1つの仕事をします。
以前にも言いました。銀をブロックする知恵は「壁で囲う」ことではなく「積層する」ことにあります。この言葉は銅を止める場合にも同じように当てはまり、いや、それ以上かもしれません。なぜなら銅は銀以上に管理を必要とするからです。
冷や水を浴びせる
脱銀には国家標準もなく、長期的な屋外実証データもありません。公表された研究における一部の純銅メッキルートは、現在の高効率TOPCon量産に依然として有意な差をつけられており、比較によってはその差は約1.5パーセントポイントに達するとされています。LONGiのACMはこれまでのところ加速劣化データしかなく、25年間の屋外実証結果はありません(ただし、Fraunhofer ISEの銅メッキTOPConモジュールはIEC 61215劣化試験に合格しているため、加速劣化データはすでに良好な兆候を示しています)。
これらのルートは依然としてデモラインやパイロットラインから量産への移行段階にあります。計画生産能力を実際の出荷能力と単純に同一視することはできません。
競争は始まっていますが、競争は量産ではありません。信頼性検証を最初に完了した者が真の勝者です。
ラインに対する一つの判断と一つの行動
判断
銀削減の後半戦は「コスト削減」から「信頼性の比較」へと移行します。銀の総使用量は減少し始めています。残る競争はもはや「誰がより少ない銀を使うか」ではなく、「効率を落とさず、問題を引き起こさずに、誰がより少ない銀を使うか」です。新製品発表イベントではなく、信頼性データの蓄積が新たな参入障壁となるでしょう。
行動
三つの点を注意深く見守ってください。材料ルートがどこまで到達したか(銀コーティング銅、銅ペースト、メッキの歩留まりとコスト)。信頼性データがどこまで蓄積されたか(加速劣化試験を超えて、実際の屋外実証データがあるか)。そして銀価格と銀消費量の間のハサミの差(銀削減で節約した資金が材料転換コストを賄うのに十分か)。この三つのいずれかが転換点に達した瞬間が、ラインを動かすべき時です。
つまり、これら三つの要素は、最後まで突き詰めればすべて同じことに行き着きます。表面側では、銀を正確に入れる。裏面側では、銀を正確に止める。さらにその先では、銀をどんどん減らす。そして銅が本当にバトンを受け取ったとき、問われるのは、どうやって銅を入れつつシリコンから遠ざけるか、ということです。
アルミニウムの除去から、銀のブロッキング、銀の削減、そして銅の停止まで — 次ラウンドのTOPConメタライゼーション競争の核心は、もはや「どちらのペーストが強いか」ではなく、誰が金属をより上手く管理できるかにある。
Ooitechの見解
ここで私が印象深いのは、戦いがペーストのボトルから離れ、ライン上のプロセス制御へと移ったことだ。シード層バリア、めっきウィンドウ、合金安定性 — これらはすべて、モジュールラインがどのような原料を買うかだけでなく、どのように構築され、位置合わせされ、検査されるかの基準を引き上げる。当社は5MWから1GWのターンキーモジュールラインを構築しているが、セルが薄くなりメタライゼーションがより繊細になるにつれ、ELテスター、IVテスター、レイアップ精度がより重要になることをすでに実感している。銅は、銀が時々許してくれたようには、ずさんなラインを許さない。これらの工程が実際の工場現場でどのように稼働するかを見たいなら、当社のYouTubeチャンネルを登録する価値がある www.youtube.com/ooitech 。
関連: 0BBセル技術:バスバーをなくすことで何が変わるか 同じ問題のメタライゼーション側、つまり金属自体が置き換えられる側面に注目します。
関連: TOPConにおけるレーザーカットエッジ:断面のパッシベーション まず切断面に金属が触れる前に、その表面に施す必要がある層についてです。