なぜTOPConがHJTを制したのか:経路依存性が説明する
目次
簡単な回答: TOPConが市場でHJTを打ち負かした理由は、セルの物理特性よりも経路依存性に大きく関係していた。両アーキテクチャともPERCを上回る効率を実現し、HJTは初期に効率上の優位性を持っていた。TOPConが勝利したのは、既存のPERCラインに追加できたからである——ホウ素拡散、トンネル酸化膜、ポリシリコン堆積を、メーカーがすでに所有していた装置上に載せることができた——一方、HJTは熱プロセスを低温シーケンスに置き換える必要がある。その置き換えコストが決定的な数字であった。ラインの転換は、サプライチェーンの残りがまだ標準化していない技術に対して資本を投じることを意味した。当時の業界の議論では、転換の判断はラインあたり数億人民元の範囲とされていた。この結果は、製造業においては、設置済み能力との互換性が通常、控えめな性能上の優位を上回ることを示している。
PV モジュール製造 · Jerry、Ooitech 著
はじめに
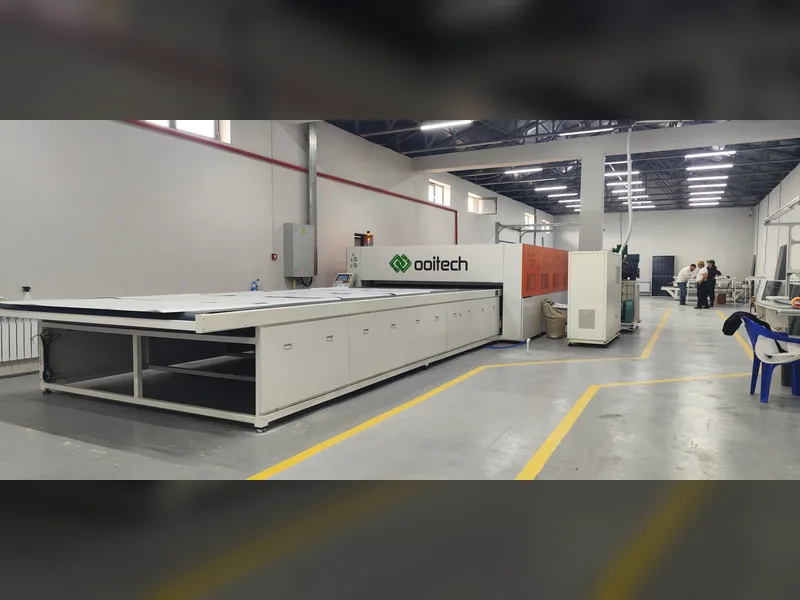
TOPCon 太陽電池パネル生産ライン設備 -" title="TOPConがHJTに勝った理由:経路依存性が太陽電池技術競争を説明する"/>
2023年、多くの太陽電池メーカーは同じ経営会議の問いに直面した。業界がP型PERCからN型技術へ移行しなければならないなら、次の投資はTOPConとHJTのどちらに向けるべきか。
紙の上では、HJTは優雅に見えた。強力なパッシベーション、低温処理、優れた両面性能、そして有望な理論的限界を備えていた。しかし実際の工場では、決定はしばしば一つの数字によって下された。それは変換コストである。
すでにPERCラインを稼働させている企業にとって、TOPConへのアップグレードにはおよそ 1GWあたり人民元5,000万~8,000万元かかる可能性があった。新規のHJTライン構築にはしばしば 1GWあたり人民元2億~3億5,000万元が必要であり、設備価格は下落しているとはいえ、その差は無視できないほど大きかった。
つまりTOPConが勝ったのは、単に最も先進的な技術だったからではない。PERCからの道が自然にTOPConへと通じていたからである。
核心的な考え方
太陽光産業は真空状態でTOPConを選んだのではない。10年にわたるPERC設備、PERCエンジニア、PERCサプライヤー、PERC品質データ、そしてPERC生産習慣の重みの下でTOPConを選んだのである。これは教科書的な事例である。 経路依存性.
技術パラメータ
市場と技術の比較
| 項目 | TOPCon | HJT | BC |
|---|---|---|---|
| 主な産業上の位置づけ | 支配的なN型路線 | 高い潜在力を持つ挑戦者 | プレミアムおよび第三路線の候補 |
| 2025年推定モジュール出荷シェア | 世界全体で約77.1% | はるかに小さいシェア | より小さいが成長中 |
| 2025年推定セル出荷量 | 約320GW | 約48GW | 約36GW |
| 量産効率 | 約25.5~26.5% | 最先端ラインでは27%超 | ルート次第、高いプレミアムポテンシャル |
| 一般的なPERC互換性 | 高い | 低い | 中~低、TBCまたはHBC設計による |
| PERCからのアップグレードコスト | 約50~80百万人民元/GW | 通常は新規ラインが必要 | TOPConより高く、複雑なプロセス |
| 新規設備投資の負担 | 既存PERCプレイヤーには低い | 高い | 高~中高 |
| 主要なプロセス難易度 | ボロン拡散、パッシベーテッドコンタクト、メタライゼーション | 低温薄膜、TCO、低温ペースト | パターニング、レーザー開口、マスキング、アライメント |
| 主な優位性 | 急速な産業スケールアップ | タンデムポテンシャルに適した構造 | フロントグリッドなし、光学損失低減、プレミアム外観 |
| 主な弱点 | 効率改善が鈍化している | 従来資産との互換性が弱い | プロセス複雑性と歩留まりの課題 |
コスト差が重要だった理由
| 寸法 | TOPCon | HJT |
|---|---|---|
| 切り替えコスト | 低:PERCラインの部分アップグレード | 非常に高:大部分が新規生産ライン |
| 設備の継続性 | 多くのPERCツールと工場慣行を再利用可能 | 設備システムが大幅に異なる |
| 人材基盤 | PERCエンジニアはより早く適応可能 | 新しい薄膜および低温プロセスの考え方が必要 |
| サプライチェーン | PERCエコシステムから迅速に継承・拡大 | ペースト、ターゲット、TCO、プロセスエコシステムを別途必要 |
| 歩留まり立ち上げ | PERCベースのメーカーには容易 | 学習コストが高く、立ち上げリスクも高い |
技術的優位性
経路依存性:TOPConの勝利の背後にある隠れた力
経路依存性とは、今日の意思決定が昨日の投資によって大きく左右されることを意味する。ある産業が一つのルートに沿って設備を構築し、人材を育成し、標準を策定し、失敗データを蓄積し、サプライチェーンを最適化してしまうと、別のルートへ飛び移ることは高コストでリスクが大きくなる。
TOPConはPERCから経路依存性の三層すべてを受け継いだ。
低いスイッチングコスト:TOPConは既存のPERCラインに、ホウ素拡散やLPCVDまたはPECVDパッシベーションコンタクト工程など、いくつかの主要な新規プロセスモジュールを追加するだけで済んだ。
正のフィードバックループ:TOPConラインが増えるほど、装置メーカー、ペーストサプライヤー、プロセスエンジニア、品質チームがTOPConをより速く改善するよう促された。
ロックイン効果:TOPConが生産の主流言語になると、人材、標準、トラブルシューティング、サプライヤー開発がすべて同じ方向へ流れ始めた。
より多くの工場がTOPConを選んだから、TOPConは強くなった。TOPConが強くなったから、より多くの工場がそれを選んだ。このループが決定的だった。
HJTが技術競争ではなく産業競争で敗れた理由
HJTが敗れたのは、技術として劣っていたからではない。多くの面で、技術的に魅力的である。
対称構造は強力な両面発電性能を支える。
固有のアモルファスシリコンが優れたパッシベーションを提供する。
低温処理により熱応力を低減できる。
より低い温度係数は高温気候での性能に寄与する。
HJTは将来のペロブスカイトタンデムセルとの互換性が高い。
しかしHJTには深刻な産業上の問題があった。それはPERCの生産基盤を継承していなかったことである。
HJTを選ぶ工場は、既存資産の大部分を置き換え、エンジニアを再教育し、新しいサプライヤー体制を構築し、新たな歩留まり立ち上げサイクルを受け入れ、より大きな投資リスクを取ることを検討しなければならなかった。太陽光製造の利益率が圧迫されていた時期において、これは単なる技術判断ではなかった。生存の判断だった。
BC:第三のルートだが、容易な近道ではない
BC技術はもう一つの勝利候補としてしばしば語られるが、その道筋はTOPConともHJTとも異なる。
BCは従来のPERC構造を完全に継承することはできません。なぜなら、バックコンタクトアーキテクチャはセル設計を根本的に変えるからです。パターニング、レーザー開口、マスキング、そして精密な裏面コンタクト形成が必要です。そのため、TOPConよりもはるかに複雑になります。
しかし、BCはさまざまなベース技術に組み合わせることができます:
TBC:TOPConとバックコンタクトの組み合わせで、TOPConのプロセスと装置のロジックの一部を共有します。
HBC:HJTとバックコンタクトの組み合わせで、HJTのパッシベーションとバックコンタクト構造を融合させます。
BCは単なる交差点ではありません。さまざまな種類の車両を運ぶことができる新しい高速道路のようなものです。しかし、その高速道路自体を建設しなければならず、それには多大なコストがかかります。
鍵となる問題は歩留まりです。追加のプロセスステップはそれぞれ歩留まりを低下させる要因になり得ます。BCが歩留まり、コスト、スループットをTOPConレベルに近づけるまでは、プレミアム市場では強みを発揮しますが、大規模にTOPConを置き換えることは困難です。
製品アプリケーション
これが太陽電池メーカーにとって意味すること
新たなセルまたはモジュールの生産能力を計画しているメーカーにとって、TOPCon-HJT-BCの議論はセル効率だけの問題ではありません。工場の経済性の問題です。
既存のPERCベースのメーカーは、アップグレード経路がより明確であったため、自然にTOPConへと移行しました。
十分な資本を持つ新規参入企業はHJTやBCを検討するかもしれませんが、より高いプロセスリスクを受け入れる必要があります。
プレミアムモジュールメーカーは、分散型発電、屋根の美観、高効率セグメントをターゲットにするためにBCを使用するかもしれません。
長期の技術投資家は、HJT-ペロブスカイトおよびTOPCon-ペロブスカイトのタンデム路線を注視しています。
これが生産エンジニアにとって意味すること
第一線のエンジニアにとって、今後3年間はTOPConが主流であり続ける可能性が高いです。最も価値のある実践的スキルは、依然として全工程のTOPCon制御に関連するものです。
重要な領域は以下の通りです:
前洗浄と表面準備
ボロン拡散制御
BSG除去
LPCVDまたはPECVDによるパッシベーテッドコンタクト形成
アニーリングプロセスウィンドウ
Al₂O₃およびSiNₓ膜の堆積
メタライゼーションとペーストのマッチング
故障解析と歩留まり改善
同時に、エンジニアはペロブスカイトタンデムの進展を無視すべきではない。注目すべき主要指標は実験室効率だけでなく、安定性、大面積性能、プロセスの再現性でもある。
ペロブスカイトタンデムの転換点
経路依存性は強力だが、永続的ではない。新しい経路の性能向上が切り替えコストを正当化するほど大きくなれば、それは崩れる可能性がある。
これがペロブスカイトタンデムが重要な理由である。タンデム技術が安定した工業生産に到達すれば、単接合TOPConと単接合HJTの間の古い議論は重要性を失うかもしれない。業界は結晶シリコン単体の最適化から、効率の上限全体を再構築することへ移行する可能性がある。
HJT支持者はこれに大きく賭けている。HJTの低温プロセスと対称構造は、ペロブスカイトタンデム統合に自然に適している。しかしTOPCon企業もタンデムソリューションを開発しているため、HJTが唯一の可能な勝者ではない。
お問い合わせとご購入
三つの明確な判断
第一に、TOPConは今後三年間主流の経路であり続ける。 2026年から2029年にかけて、TOPConは70%以上の市場シェアを維持する可能性が高い。その優位性は効率だけではない。設備の入手可能性、訓練されたエンジニア、サプライヤーの成熟度、品質データベース、そしてより低いアップグレードリスクである。
第二に、HJTが真の復活を遂げるにはペロブスカイトタンデムが必要である。 HJTが単接合技術にとどまるなら、TOPConの産業規模を逆転させるのは難しい。ペロブスカイト-HJTタンデムが安定した量産に到達すれば、状況は変わるかもしれない。
第三に、BCは歩留まりとコストを解決すれば、TOPConにとって最も強力な構造的脅威である。 BCは外観と光学損失の低減において目に見える優位性があり、特に高級屋上および分散型アプリケーションに適している。しかしプロセスが安定し手頃な価格にならない限り、普遍的な代替品ではなくプレミアム経路にとどまるだろう。
最終的な考察
最良の技術が常に最初に勝つとは限らない。既存の道に適合する技術がより速く勝つことが多い。
TOPConがHJTを打ち負かしたのは、HJTに潜在能力が欠けていたからではなく、PERCの十年にわたる産業蓄積が直接TOPConを指し示していたからである。設備、エンジニア、サプライヤー、プロセスウィンドウ、工場の習慣がすべて同じ方向に押し進めた。
HJTは今や、業界をその歴史的経路から引き離すのに十分なほどの技術的配当を必要としている。BCは大規模な投資とプロセスの成熟を通じて独自の道を築こうとしている。ペロブスカイトタンデムが次なる真の転換点となるかもしれない。
Ooitechの見解
設備側の観察者として、OoitechはTOPConの台頭を、太陽光技術の転換は効率チャートだけでなく製造現場で決まるという教訓であると見ている。モジュールメーカーにとって、勝利への道は設備の継続性、歩留まりの立ち上げ速度、材料の入手可能性、そしてオペレーターの学習曲線に合致していなければならない。次の破壊的変化は、タンデム技術が今日のTOPConのロックインを克服するのに十分なほどの性能の飛躍を提供したときに初めて訪れるだろう。