この記事の編集責任は次に帰属します Wuhan Ooi Photoelectric Technology Co., Ltd. Ooitech編集チームによる執筆およびレビュー。執筆方法、AIツールの使用箇所、修正の依頼方法については、当社の 編集方針 をご覧ください。
米国はどこから太陽光パネルを輸入しているのか?サプライチェーンを解説
目次
米国は太陽光パネルのほとんどをアジアから調達しており、最大のシェアは長年にわたり東南アジア — ベトナム、マレーシア、タイ、カンボジア — から来ている。中国のセル・モジュールメーカーが、中国への直接関税の範囲外から米国市場に供給するために現地に組立工場を建設したからだ。 インドと韓国も重要な供給国であり、それに加えて輸入セルから米国内で組み立てられるモジュールの量も小さいながら増えている。正直にまとめれば、米国は設置するモジュールの大半を輸入しており、輸入先の国は10年の間に何度も変わったが、根底にある依存はまったく変わっていない。生産能力は次の国へ移っただけで、自国には戻らなかった。
コンテナを買うのではなく生産能力を築くべきかを見極めようとする人にとって興味深いのは、国リストの下にある非対称性だ。モジュール組立は移動可能である。軽い資本設備、数か月で稼働、関税命令が出れば移せる。セル製造は移動可能ではない。重い資本、クリーンルーム、拡散炉、そして誰も素早く移転できない専門サプライヤー基盤が必要だ。米国は5年前よりはるかに多くのモジュールを組み立てているが、それらのモジュールが必要とするセルの大半を依然として製造していない。このギャップがすべてであり、輸入セルで稼働するモジュールラインが妥協ではなく通常の事業計画である理由でもある。
具体的な数字はまず慎重に扱うべきだ。太陽光の中でこれだけは、昨年の自信に満ちた一文が今日ではしばしば間違っている唯一のテーマだからである。関税率、国別シェア、特定措置の状況は数か月単位で変わる。以下に述べるのは構造とメカニズムであり、これらは持続的だ。行動の根拠とするすべての数字は、事業計画に組み込む前に、連邦官報、米国税関・国境取締局、商務省、国際貿易委員会、米国エネルギー情報局といった現在の情報源で検証しなければならない。ここにあるものは現在の関税表ではない。
米国はどこから太陽光パネルを調達しているのか?
市場は4つの区分から供給されている。第一に東南アジアで、中国メーカーがベトナム、マレーシア、タイ、カンボジアでモジュール組立を行い、それらの工場から米国へ出荷したため最大の供給源となった。第二にインドで、自国の製造基盤が輸出可能な量を残すほど急速に拡大した。第三に韓国と、長年セル・モジュール事業を営むその他の確立した生産国。第四に米国内の組立で、これは実在し成長しているが、投入の大半を輸入セルに依存している。
これらの区分の順位は安定しておらず、その原因は需要ではない。執行である。関税命令、関税拡大、または留置パターンによってあるルートが高コストまたは遅延となれば、その四半期に最も安く文書化が容易な原産地を通じて数量が再ルーティングされる。国リストは変わり続けるが輸入シェアは高止まりする。だからこそ、一つの原産地に固定された調達計画は、ワシントンで下される決定への賭けにほかならない。
集中は2つの製品間でも非対称である。モジュールは多くの国で組み立てられる。セルはごく少数の国でしか作られない。ある組立原産地を遮断する関税は、1年以内に別の場所で組立工場を立ち上げることで対応できる。セルについては同等のことはできない。セル生産能力こそが、資本、プロセスノウハウ、認定設備基盤が実際に存在する場所だからだ。
2025年に米国はどの国から太陽光パネルを輸入したのか?
妥当な答えは、2025年は過去数年間のパターンが続いたというものだ。東南アジアが輸入モジュールの最大シェアを供給し、インドと韓国は依然重要であり、米国内組立は成長しつつも依然として少数派のシェアを占めた。税関と国勢調査の貿易データを使えば、特定の月の特定の国を順位付けできる。順位はこの記事を含め、どの記事からではなく、そこから取るべきである。
より重要なのは、それを生み出したメカニズムだ。2012年から有効な中国のAD/CVD命令は、モジュール組立を中国から東南アジアへ押し出した。2018年のセーフガード措置(Section 201)は、すべての原産地からの輸入セルとモジュールに関税率割当を適用し、輸入を競争力のないものにすることなく原産地買いを有利にした。Section 301関税は中国原産品のコストを特に引き上げた。後にAD/CVD命令が複数の東南アジア生産者に拡大されたことで、代替ルートは抜け穴からリスクへと変わった。さらにウイグル強制労働防止法は、原産地に関係なく適用される文書要件を追加した。
これらの手段はいずれも実際には同じ効果をもたらした。ルートのコストまたは書類手続きを変え、ルートが移動した。措置が輸入を終わらせることはまれで、それは移転するだけだ。何度も繰り返すうちに、米国がパネルをどこから買うかの地図は、サプライチェーンというより、どの国がどの年にどの命令に直面したかの記録のように読める。
なぜ東南アジアが最大の供給源になったのか
東南アジアが最大の供給源になったのは、地理的な理由ではなく構造的な理由による。セル、プロセスエンジニアリング、設備関係はすでに中国のものであり、ベトナムやマレーシアのモジュール工場は既存事業の素直な延長だった。モジュール組立はチェーンの中で最も資本集約度が低い工程であり、その設備は標準化されているため、前の工場を建てたのと同じエンジニアリングチームによって新しい国で生産能力を複製できた。インドと韓国が異なる論理で続いた理由を含む地域全体の全体像は、次にある 太陽光パネルはどこで製造されているか.
これは、政策が最終組立を魅力的にする場所ならどこでも複製できる種類のモジュール組立設備である。
セルはモジュールよりはるかに集中している
これは、いかなる貿易措置が機能し得るかを決める構造的事実であり、メカニズムの前に述べておく価値がある。その背後にある地域分布は次で扱う モジュールとセル生産の地理; ここで重要なのは関税への帰結である。
モジュール組立は機械的・熱的プロセスである。はんだ付け、積層、ラミネート、フレーム、試験。セル製造は半導体プロセスである。テクスチャリング、ドーピング、接合形成、パッシベーション、メタライゼーション、焼成。一方は1つのプロジェクトでラインサプライヤーと生産チームから学べる。もう一方は、認定された労働力、クリーンな環境、厳密に管理された消耗品、そして長い試運転曲線を必要とする。
その難易度の差が、貿易措置がアセンブリを動かせてもセルを動かせない理由である。関税により中国製モジュールが高価になると、アセンブリはベトナム、マレーシア、タイ、カンボジアに、後に米国に現れた。セル生産能力はそれに追随しなかった。障壁は決して関税ではなかったからだ。それは資本集約度、プロセス歩留まり、そしてセル工場が消費する特定の設備、ペースト、スクリーンの供給であった。
重要なのはその結果である。世界のセル生産能力は少数の手に集中しており、そのほとんどが中国か、他地域における中国系の事業であるため、そのグループ外のすべてのモジュールメーカーは同じ少数の売り手からセルを購入している。アセンブリの現地化は供給安全保障の現地化にはならない。それは最終工程を移転するだけで、重要な投入財を元の場所に残す。これを理解した買い手は、自分のモジュールがどの国から来るかを尋ねるのをやめ、その中のセルを誰が作っているかを尋ね始める。
関税、AD/CVD、UFLPAはいかにしてルーティングを再形成したか
4つの手段がルーティングの歴史のほとんどを説明する。セクション201のセーフガードは、すべての原産地からの輸入セルおよびモジュールに関税率割当を適用した。一定量は低い税率で入り、その閾値を超える量は高い税率に直面する。セクション301関税は、中国原産の長いリストの品目に関税を追加し、直接ルートのコストを引き上げ、第三国でのアセンブリをより魅力的にした。AD/CVD命令は製品および国に固有であり、人気のある代替原産地を定期的に負債に変える手段である。UFLPAは関税では全くない。それは特定の物品が強制労働で作られたという反証可能な推定を生み出し、輸入者に証拠責任を移し、関税率では決して止められない出荷を止める。
よく見落とされる2つの特徴がある。第一に、手段は積み重なる。モジュールはセーフガード関税、AD/CVDの現金供託、投入財に対するセクション301関税、UFLPAの留置リスクに同時に直面する可能性があるため、その着地コストは1つの数字ではなく複数の制度の合計である。第二に、生産能力計画にとってより重要なのは、それらのいずれも拘束的制約を標的にしていないことである。それらは目に見える工程を標的にしている。アセンブリは目に見え、移動が容易であるため、アセンブリは移動する。セルはどちらでもないため、セルは留まる。
そのように読めば、10年間の貿易措置は1つの明確な結果を生んだ。それは最終工程がどこで行われるかを変えたのであり、その工程が存在しえない投入財を誰が作るかを変えたのではない。
IRAが変えたもの、変えなかったもの
インフレ削減法は、どの関税もなしえなかった方法で米国でのアセンブリの経済性を変えた。その先端製造生産クレジットは適格生産量1ワットあたりで支払われ、モジュールクレジットがセルクレジットよりもはるかに獲得しやすいように設計されている。完全なチェーンクレジットは、まだほとんど存在しない国内セル生産を必要とするからだ。その単一の設計上の詳細が、その後に続いた建設の形を説明する。
米国のモジュールアセンブリ能力は大幅に拡大し、今や供給像の端数誤差ではなく真の一部である。国内セル能力は同じペースで拡大せず、依然としてボトルネックである。理由はすでに述べたとおり、資本集約度、プロセスの難しさ、より長い試運転曲線、そして実際にセル工場を運営したことのある人材のはるかに小さなプールである。モジュールラインは1年以内に許可、設置、生産が可能である。セル工場は別カテゴリーのプロジェクトである。
その結果は、現在の米国市場を定義する具体的でやや厄介な状況である。米国のアセンブラはセルを必要とする。セルはほとんど依然としてアジアから来る。政策の枠組みは国内でのアセンブリに報い、上位層では国内セル生産に報いるが、中間工程 — 米国のモジュールライン向けの信頼でき、適格で、コスト競争力のあるセル供給 — はまさに市場が最も逼迫しているところである。米国のモジュール工場をモデル化する者は誰でも、セル調達を設備決定の後付けではなく、計画における主要リスクとして扱うべきである。
輸入か建設か:2つの現実的な立場
政策のノイズを取り除けば、モジュールを必要とする企業には2つの立場がある。完成モジュールを購入する場合、そのエクスポージャーは関税分類、原産地書類、運賃、そして港に滞留する可能性のあるコンテナに縛られた運転資本である。あるいはモジュールラインを建設して代わりにセルを購入する場合、そのエクスポージャーはセル供給であり、資本は設備と建物に入り、リードタイム、部品表、品質処分、そして特定のセル技術を求める顧客に応える能力を制御できる。
これらは異なる事業であり、第二は第一のより高価な版ではない。モジュールの購入は薄いマージンと迅速な撤退を伴う貿易と物流の問題であるのに対し、ラインの建設は資本コミットメント、学習曲線、そして最終的な耐久資産を伴う製造の問題である。表は構造的な違いを枠組みし、意図的に数字を載せていない。数字は範囲、技術、年によって異なるからだ。
| 要因 | 完成モジュールを購入する | 輸入セルでラインを建設する |
|---|---|---|
| 資本 | 運転資本のみ、ほとんどが在庫 | 設備、内装、ユーティリティ、訓練、収益前にコミット |
| 最初の販売可能な生産 | 数週間、輸送と通関による | 数か月、リードタイム、設置、適格化による |
| 主な供給リスク | 関税分類、原産地書類、留置、港の遅延 | セルの入手可能性、セルの一貫性、セルの価格条件 |
| 政策エクスポージャー | 直接的:1件の注文が着地コストを変える | 間接的:政策がセル価格とインセンティブ適格性を動かす |
| マージン | 再販スプレッド、薄く圧縮されやすい | 変換コスト対モジュール価格、固定費は量で吸収 |
| 製品管理 | サプライヤが作り在庫するもの | セル形式、バスバー、ガラス、封止材、バックシートを自分で選ぶ |
| 撤退コスト | 低い | 高い、設備は専用で再販は部分的 |
| 最適な適合 | 需要はあるが工場を所有する計画のないディストリビューター、EPC、デベロッパー | コンテンツ要件、自家需要、またはリードタイムと仕様管理が最低単価に勝る市場を持つ買い手 |
表が言うことを拒む点に注目せよ。建設がより良いとは言っていない。エンジニアリング能力のないディストリビューターにとっては明らかにそうではないからだ。また輸入がより悪いとも言っていない。輸入はモジュールを必要とするほとんどの企業にとって正しいからだ。これらは2つのリスクプロファイルであり、選択はあなたが管理する装備のあるリスクに従うべきである。
完成品モジュールを輸入するのではなく自社で製造することを選ぶ企業にとって、ストリンガーはセルフォーマットが実際の設備判断に変わる場所です。
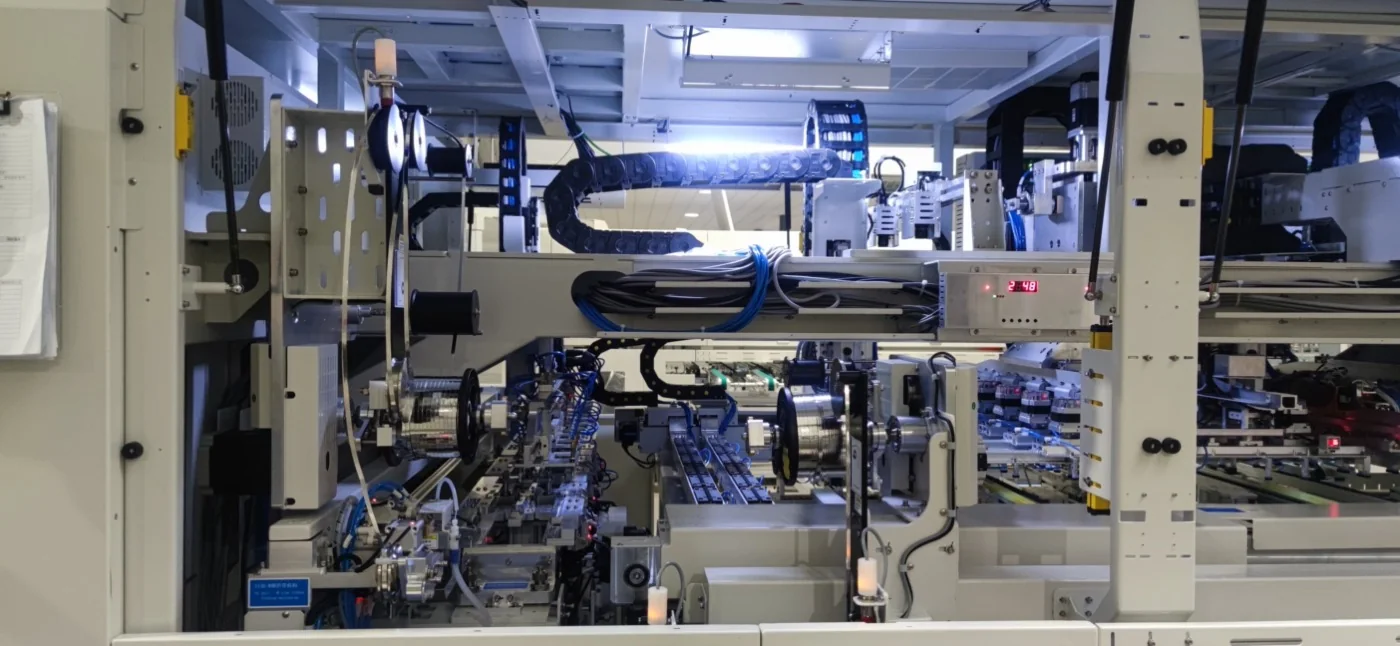
輸入セルを用いたローカルラインの妥当性
モジュールラインを構築しセルを購入することは、今や回避策ではなく主流の戦略です。それは本記事が繰り返し立ち返る非対称性のためです。政策が報いるステップは、企業が実際に構築できるステップです。モジュール組立は参入可能です。5 MWから600 MWまでのラインは半自動または全自動で仕様化でき、プロセスは十分に文書化されており、設備エコシステムも成熟しています。セル製造は、ほとんどの新規参入者にとって同じ規模や同じタイムラインでは参入可能ではありません。
ラインは提供できるものを変えます。組立業者は自社の部品表を選択できるため、特定のセル技術、ガラス、封止材、フレーム、出力クラスに合わせて製造でき、到着したものをそのまま受け入れるのではなく、品質処分を自らの手で握ることができます。コンテンツ要件のある市場では、その管理こそが製品であり、輸入リードタイムが長く予測不能な市場では、それが販売上の主張となります。
買い手に関連するバージョン:モジュールを輸入するということは、サプライチェーンがあなたに代わって決定するということであり、あなたが投票権を持たない政策プロセスを通じて行われます。輸入セルでラインを構築しても依存は解消されませんが、契約し、認定し、デュアルソース化し、在庫を確保できる一つの投入財へと移り、セル以降のすべて — はんだ付け、レイアップ、ラミネーション、フレーミング、テスト、保証 — が自社のものになります。
コスト計算の前にそのコミットメントが何を伴うかを知るには、まず 10ステップの太陽電池パネル製造プロセス でステーションの順序を確認し、次に 太陽光モジュール組立ラインとは何かをお読みください。資本計画については、 容量別コスト範囲 と 工場コスト内訳 が範囲とインフラをカバーし、 機械価格を左右する要因 が同じ銘板容量に対する2つの見積もりが異なる理由を説明します。まだ決定が保留中であれば、 ソーラーパネル製造ビジネスの始め方 が市場から試運転までの順序を案内します。
買い手が仕様に盛り込むべきこと
戦略が輸入セルで供給されるモジュールラインである場合、仕様はセルがあなたが管理しない変数であることを反映しなければなりません。ストリンガーはそこで最も重要になります。なぜなら、セルフォーマット、バスバー数、セル技術が、実際に購入できるものを機械が稼働できるかどうかを決定するからです。あるセル世代とあるバスバーレイアウト向けに仕様化されたラインは、市場が動いたときに安価に再調達できません。そのため、 タバーおよびストリンガーの選定基準 は、ラミネーターがラインのペースを決めるとしても、ほとんどの初回プロジェクトでラミネーター仕様よりも注意を払う価値があります。
今月購入できるセルではなく、3年後に予想されるセル供給に合わせて仕様化してください。はんだ付け以降のすべては、はんだ付けよりもセルサプライヤーの変更に対して寛容であるため、ストリンガーが将来の柔軟性の大部分を担います。セル技術自体が疑問視される場合、 TOPConとバックコンタクト裏面アーキテクチャ の違いは、機械発注後ではなく発注前に理解する価値があります。
文書化と市場アクセスも仕様の一部として扱ってください。製造するモジュールが原産地規則やコンテンツ規則のある市場で販売される場合、設備、プロセス記録、工場レイアウトのすべてが、求められる証拠を裏付ける必要があります。 CE認証と輸出コンプライアンス の注記は、輸入依存市場に供給するために構築されたラインのその側面をカバーしています。
よくある質問
米国は太陽光パネルをどこから輸入しているのか?
主にアジアからで、東南アジアが輸入モジュールの最大シェアを供給し、次いでインド、韓国、その他の確立された生産国が続きます。米国内でも組立量が増えていますが、それらのモジュールのほとんどは輸入セルを使用しています。国別シェアは年ごとに変わるため、現在の米国税関および国勢調査データに対して確認すべきです。
2025年に米国はどの国から太陽光パネルを輸入したのか?
東南アジア原産 — ベトナム、マレーシア、タイ、カンボジア — が最大シェアを占め、インドと韓国も重要でした。任意の月の正確な順位は、どの関税命令と抑留が有効であったかに依存するため、権威ある情報源は要約ではなく公表された貿易統計です。方向性は信頼できるものとし、割合は検証すべきものとして扱ってください。
なぜ東南アジアが最大の供給源になったのか?
中国のセルおよびモジュールメーカーが、中国直接関税の範囲外から米国市場に供給するために現地に組立工場を建設したからであり、モジュール組立はチェーンの中で海外に複製するのが最も容易なステップだからです。設備は標準化されており、プロセスは理解されており、工場は数か月で試運転できます。セル容量はそれに伴って移動しなかったため、この移行は依存を変えることなく地図を変えました。
関税と貿易措置は米国の輸入依存を減らしたのか?
意図されたようには減らしていません。それらはルート、コスト、文書化を変え、輸入をより高価で複雑にしましたが、容量は国内に戻るのではなく次の国へ移りました。セル製造を集中させ続ける資本集約性とプロセスの難しさに対処する関税手段はないため、輸入セルへの依存は本質的に変わっていません。
米国のモジュール組立業者はセルをどこから調達しているのか?
主にアジアから、少数の大規模生産者からです。なぜなら、世界のセル容量はモジュール容量よりもはるかに集中しているからです。これが米国の増設における拘束条件です。組立容量は迅速に追加できますが、セル容量はできません。米国のモジュール工場は、セル調達を主要な供給リスクとして扱い、契約で確保し、複数のサプライヤーで認定すべきです。
モジュールを輸入するのとモジュールラインを構築するのではどちらが安いのか?
単価では比較できません。なぜなら、購入するものが異なるからです。輸入は資本面で安く、開始がはるかに速く、ほとんどの販売店やEPCにとって正しい答えです。ラインの構築は初期費用がかかり、認定に数か月かかりますが、予測不能な着地コストを管理可能な変換コストに変えます。関連する問いは、あなたの会社がどちらのリスクを管理する装備を持っているかです。
モジュールラインを構築すればサプライチェーンリスクはなくなるのか?
いいえ、それは移転です。関税分類、原産地書類、港湾遅延へのエクスポージャーを、セル供給量とセル価格へのエクスポージャーと交換するのです。利点は、セル供給が契約でき、複数のサプライヤー間で品質認定できる単一の投入要素であるのに対し、通商政策は買い手が影響を与えられるものではないことです。これは多くのメーカーにとって価値のあるトレードオフですが、排除ではなくトレードオフなのです。
モジュールラインを建設する価値がある容量はどれくらいですか?
それは固定された閾値ではなく、対象とする市場によりますが、実用的な参入帯は、地域市場向けの半自動ラインの5 MWから、全自動ラインの600 MWに及び、その範囲で仕様は大きく変わります。ある量を下回ると固定費を吸収するのが難しく、それを上回ると、セル供給条件が設備そのものよりも支配的な商業的課題となります。
Ooitechは5 MWから600 MWまでのモジュール生産ラインを半自動から全自動まで手がけ、セル設備チェーンの一部も担い、製品の輸入か製造かの選択に直面する買い手と協働しています。セル供給が未解決の課題である場合、その協議は機械リストではなく、セルフォーマットとターゲット市場から始めるべきです。
参考文献と背景データ
このトピックに関する公開参考資料で、業界の技術ロードマップと市場データを維持する組織によって発行されています: